Valor Razonable en Herencias
El valor razonable en herencias constituye uno de los campos de mayor complejidad dentro de la práctica valuatoria, porque determinar el patrimonio de una sucesión implica mucho más que asignar un valor a uno o varios inmuebles. En una masa hereditaria pueden coexistir propiedades, empresas, acciones, cuentas bancarias, inversiones, vehículos, maquinaria, derechos contractuales, activos intangibles, criptoactivos, obligaciones financieras y pasivos cuya identificación y medición exigen metodologías diferentes.
Contenido académico de Phoenix Instituto de Valuación
Dirección académica: MV Arq. Arq. Joel Córdova Espitia, director general de Phoenix Instituto de Valuación.
Ponente invitado: Ph.D. Gilberto Moreno
Valor Razonable en Herencias: guía técnica para valuadores
Para el valuador, el reto consiste en establecer qué integra efectivamente el patrimonio, cuál es la fecha relevante para la valuación, qué base de valor debe aplicarse y qué información resulta técnicamente suficiente para sustentar la conclusión. La cátedra del Ph.D. Gilberto Moreno plantea precisamente esta problemática desde una perspectiva transcompleja: derecho, contabilidad, finanzas y valuación deben interactuar para determinar de manera técnicamente sustentada el patrimonio neto que forma parte de una sucesión.
1. La herencia como patrimonio económico, jurídico y valuatorio
Una herencia no debe analizarse únicamente como una relación de bienes. Desde la perspectiva valuatoria, representa un conjunto de derechos y obligaciones susceptibles de tener consecuencias económicas. Una sucesión mortis causa puede comprender bienes inmuebles, dinero, vehículos, maquinaria, inversiones, acciones empresariales, derechos contractuales, propiedad intelectual y activos digitales, pero también créditos hipotecarios, obligaciones fiscales, pasivos empresariales y otros compromisos. Antes de aplicar cualquier enfoque de valuación es indispensable delimitar qué integra efectivamente la masa hereditaria y cuáles son los derechos que tenía el causante sobre cada activo.
Esta delimitación es fundamental porque titularidad y valor no son conceptos equivalentes. Un inmueble puede encontrarse en copropiedad; una participación accionaria puede estar sometida a restricciones estatutarias; un activo puede estar dado en garantía, y un derecho económico puede estar sujeto a condiciones contractuales. Por ejemplo, si el causante tenía solamente 50 % de participación jurídica en determinado inmueble, el valuador no debería asumir automáticamente que la totalidad del activo forma parte de la masa hereditaria. Primero debe establecerse el derecho objeto de valuación y posteriormente estimarse su valor conforme al propósito del encargo.
2. La valuación sucesoral como proceso transcomplejo
La valuación de herencias puede entenderse como un proceso transcomplejo y multidisciplinario porque existen problemas que no pueden resolverse exclusivamente mediante herramientas valuatorias. El abogado identifica el marco jurídico aplicable, derechos sucesorios, titularidad, disposiciones testamentarias, litigios y restricciones. El contador proporciona información relacionada con registros, activos, pasivos, estados financieros y obligaciones. El valuador analiza cómo esos elementos afectan económicamente al activo o derecho objeto del trabajo y selecciona las metodologías adecuadas para desarrollar una conclusión de valor.
Esta coordinación adquiere especial importancia cuando existen empresas, sociedades mercantiles o estructuras patrimoniales complejas. Supongamos que el causante era propietario de 30 % de una sociedad. El valuador no puede limitarse a multiplicar el patrimonio contable de la empresa por 30 %. Debe comprender qué derechos corresponden a esa participación, la generación histórica y esperada de beneficios, la estructura de capital, la existencia de activos y pasivos operativos, las características de la participación accionaria y las restricciones jurídicas existentes. El objeto real de valuación es el interés económico correspondiente, no solamente un porcentaje aritmético.
3. Patrimonio neto hereditario: activos menos pasivos
Uno de los principios fundamentales del análisis sucesoral consiste en diferenciar el valor bruto de los activos del patrimonio neto hereditario. Conceptualmente, esta relación puede expresarse de forma sencilla como: Patrimonio Neto Hereditario = Activos – Pasivos. El inventario de propiedades, inversiones y otros bienes es apenas una parte del proceso. Una sucesión también puede incorporar deudas, créditos hipotecarios, obligaciones empresariales, compromisos contractuales o pasivos reconocidos que reduzcan el valor económico finalmente atribuible al patrimonio.
Para el valuador, esta distinción evita una conclusión potencialmente engañosa. Si una sucesión contiene un inmueble valuado en determinada cantidad, pero sobre éste existe una obligación financiera pendiente, el valor del activo y el efecto económico sobre el patrimonio sucesoral deben analizarse separadamente. No se trata simplemente de disminuir arbitrariamente el valor del inmueble, sino de identificar correctamente activos y pasivos, establecer su naturaleza y presentar de forma transparente cómo intervienen en la determinación del patrimonio neto.
La importancia de la fecha de valuación
El patrimonio debe analizarse con relación a una fecha específica de valuación. Dependiendo del propósito, la jurisdicción y las instrucciones del encargo, esta fecha puede estar relacionada con el fallecimiento del causante o con otra fecha jurídicamente establecida. Este punto es crítico porque los valores económicos no son estáticos. El precio de un inmueble, una acción, una moneda extranjera o un criptoactivo puede modificarse sustancialmente entre la fecha del fallecimiento y la elaboración posterior del informe.
Por ejemplo, si una persona falleció hace cinco años y poseía acciones de una empresa cotizada, utilizar únicamente la cotización actual no permitiría conocer necesariamente el valor correspondiente a la fecha histórica requerida. El valuador debe distinguir entre fecha del informe y fecha de valuación. El dictamen puede elaborarse hoy utilizando información histórica para estimar el valor que habría correspondido al activo en una fecha anterior.
4. Valor Razonable en Herencias y Valor de Mercado
Uno de los aspectos técnicamente más importantes es identificar correctamente la base de valor. Valor Razonable y Valor de Mercado no deben utilizarse automáticamente como sinónimos. La base seleccionada depende del propósito del trabajo, del marco normativo que resulte aplicable y de las características particulares del activo o pasivo. Un cálculo matemáticamente correcto puede resultar conceptualmente inadecuado cuando se parte de una base de valor incorrectamente definida.
En información financiera, el concepto de valor razonable cuenta con un marco específico. IFRS 13 establece un marco para medir el valor razonable cuando otra norma requiere o permite dicha medición y lo relaciona con el precio que se recibiría por vender un activo o se pagaría por transferir un pasivo en una transacción ordenada entre participantes del mercado en la fecha de medición. En México, la NIF B-17 desarrolla igualmente el marco para la determinación del valor razonable cuando otras NIF particulares requieren o permiten esta medición.
Bases de valor y Normas Internacionales de Valuación
Las Normas Internacionales de Valuación (IVS) proporcionan un marco profesional para desarrollar trabajos de valuación de manera consistente y transparente. Dentro de su estructura se consideran, entre otros aspectos, el alcance del trabajo, las bases de valor, enfoques y métodos, datos de entrada, modelos, documentación y reporte. Para una sucesión que incorpore diferentes clases de activos, esta estructura permite analizar cada componente con criterios coherentes sin asumir que todos deben ser valuados mediante el mismo procedimiento.
En la práctica, el valuador debe definir expresamente en su informe el activo o derecho valuado, propósito, fecha de valuación, base de valor, principales premisas, fuentes de información, metodología y limitaciones. Esta documentación cobra mayor relevancia en una herencia debido a que las conclusiones pueden ser utilizadas posteriormente por abogados, contadores, herederos, autoridades o tribunales. La trazabilidad del razonamiento es, por tanto, tan importante como el resultado numérico.
5. Valuación de acciones, empresas y participaciones en herencias
Las participaciones accionarias representan uno de los activos que mayor análisis pueden exigir dentro de una sucesión. El valor contable de una empresa no necesariamente representa el valor económico de sus acciones. Una compañía puede poseer activos importantes pero limitada capacidad para generar utilidades; otra puede contar con relativamente pocos activos físicos y, sin embargo, tener una elevada capacidad de generación de flujo debido a contratos, propiedad intelectual, marcas, tecnología o relaciones comerciales.
El análisis puede requerir estados financieros históricos, ingresos, costos, gastos, activos operativos y no operativos, deuda financiera, capital de trabajo, inversiones, riesgos, perspectivas del negocio y derechos correspondientes a las acciones objeto de valuación. La calidad y suficiencia de la información contable son particularmente relevantes porque constituyen insumos para determinadas metodologías. Cuando el marco jurídico o profesional correspondiente exija documentación o certificación contable específica, ésta deberá incorporarse al expediente técnico.
Enfoque de mercado
El enfoque de mercado busca referencias provenientes de transacciones o empresas comparables cuando existe información suficientemente relevante y ajustable. En valuación empresarial pueden analizarse múltiplos u otros indicadores económicos, siempre verificando que exista razonable comparabilidad entre las compañías, su estructura financiera, crecimiento, rentabilidad, riesgos y características del mercado.
En una herencia, la existencia de comparables no elimina la necesidad de estudiar la naturaleza exacta de la participación que pertenecía al causante. Una participación accionaria concreta puede tener características jurídicas o económicas distintas de las observadas en otras transacciones. Por ello, el uso de múltiplos requiere análisis y no una aplicación mecánica.
Enfoque de ingresos y flujo de efectivo descontado
Cuando el valor económico depende principalmente de la capacidad para generar beneficios futuros puede resultar pertinente analizar el enfoque de ingresos. El flujo de efectivo descontado estima el valor presente de beneficios económicos futuros mediante una tasa de descuento congruente con los riesgos de esos flujos y con las premisas empleadas.
Por ejemplo, si una empresa heredada genera flujos operativos recurrentes, el valuador puede analizar proyecciones razonables, necesidades de reinversión, crecimiento, capital de trabajo y riesgo. Sin embargo, una proyección no constituye por sí misma evidencia suficiente: debe guardar relación con información financiera, condiciones económicas y expectativas disponibles para la fecha de valuación.
Enfoque de activos o costo
En determinados negocios puede resultar relevante estudiar los activos y pasivos que integran la entidad. Este enfoque puede adquirir mayor importancia cuando la empresa depende principalmente del valor de sus activos o cuando su capacidad de generación de beneficios es limitada o no constituye el principal factor de valor.
La selección metodológica debe responder a las características del activo y no a la comodidad del valuador. Incluso puede ser necesario utilizar más de un enfoque y posteriormente reconciliar los resultados, explicando técnicamente por qué se otorga determinada consideración a cada indicador de valor.
6. Criptoactivos, contratos inteligentes y herencias digitales
El patrimonio contemporáneo puede incluir criptoactivos, tokens, activos digitales y posiciones administradas mediante contratos inteligentes. Estos elementos generan nuevos desafíos para la valuación sucesoral porque además del valor económico deben estudiarse existencia, titularidad, disponibilidad, mecanismo de custodia y condiciones del mercado a la fecha correspondiente. Identificar una dirección digital o una anotación sobre determinadas criptomonedas no necesariamente acredita por sí misma el derecho económico que deberá formar parte de la sucesión.
Desde la perspectiva valuatoria, tampoco basta consultar la cotización actual de Bitcoin, Ethereum u otro activo digital. Debe determinarse la cantidad existente en la fecha relevante y utilizar información de mercado congruente con esa misma fecha. Cuando resulte material, puede ser necesario documentar fuente, plataforma o mercado, hora de observación, liquidez, moneda de referencia y características particulares del activo analizado.
Jerarquía y calidad de los datos de entrada
La medición a valor razonable concede especial importancia a la calidad y observabilidad de los datos utilizados. En marcos de información financiera como IFRS 13 existe una jerarquía para clasificar los datos de entrada empleados en las mediciones. Esta lógica permite distinguir entre información directamente observable en mercados activos y estimaciones que dependen en mayor grado de supuestos y modelos.
Para el valuador, esta jerarquización constituye también una buena práctica de documentación. Si un criptoactivo cuenta con cotizaciones observables y suficientes en mercados relevantes, la evidencia disponible es diferente de aquella correspondiente a un token sin actividad significativa. La incertidumbre de los datos debe reflejarse en el análisis y en la documentación del trabajo.
Acceso y control del activo digital
Existe además un problema particular: un activo puede existir económicamente pero presentar limitaciones para su recuperación. La pérdida de claves privadas, bloqueos contractuales o restricciones tecnológicas pueden afectar la posibilidad práctica de disposición y deben analizarse conforme al marco aplicable.
El valuador no debería asumir automáticamente que la inaccesibilidad elimina el valor ni que la existencia técnica garantiza su recuperación. El tratamiento dependerá de las circunstancias específicas, de los derechos jurídicos involucrados y del propósito de la valuación, por lo que puede requerirse colaboración especializada.
7. Valuaciones retroactivas en sucesiones y reconstrucción histórica
Uno de los encargos más difíciles surge cuando la sucesión comienza o se resuelve varios años después del fallecimiento. Si se solicita determinar el valor correspondiente a nueve años atrás, utilizar valores actuales y simplemente aplicar un índice general podría generar una conclusión técnicamente incorrecta. Una valuación retrospectiva o retroactiva busca reconstruir las condiciones existentes en la fecha histórica requerida utilizando únicamente información apropiada para ese momento y aquella que permita comprender las circunstancias existentes a esa fecha.
La investigación puede incluir operaciones históricas de mercado, precios inmobiliarios, cotizaciones financieras, tipos de cambio, estados financieros, índices económicos, contratos y documentos contemporáneos. El valuador debe evitar incorporar inadvertidamente información posterior que no habría sido conocida o razonablemente considerada por los participantes en la fecha objeto del análisis, cuando ello sea incompatible con la base de valor y el propósito del encargo.
Inflación y actualización monetaria
La inflación introduce otra dificultad conceptual. Valor histórico y valor actualizado no son necesariamente lo mismo. Un bien valuado en una determinada cantidad hace diez años no puede transformarse automáticamente en su valor actual multiplicándolo por un índice inflacionario. El mercado específico del activo pudo comportarse de manera distinta al nivel general de precios.
Por ejemplo, un terreno pudo aumentar por cambios urbanos mientras que una maquinaria pudo depreciarse física y tecnológicamente durante el mismo periodo. Los índices monetarios pueden servir para determinados análisis económicos, pero no sustituyen el estudio del comportamiento particular del activo. Primero debe determinarse qué valor se solicita, en qué fecha y bajo qué base; después podrá evaluarse si alguna actualización monetaria tiene sentido conforme al objetivo del estudio.
Reconversión monetaria y expresión de resultados
En determinadas jurisdicciones también pueden presentarse reconversiones monetarias o cambios importantes en la unidad de cuenta. Estos fenómenos obligan a documentar cuidadosamente las conversiones efectuadas para evitar mezclar cambios nominales con cambios económicos reales.
Una buena práctica consiste en conservar trazabilidad desde los datos originales hasta la cifra final presentada. El lector del dictamen debería poder comprender qué moneda se utilizó, a qué fecha corresponde cada dato, qué conversiones fueron aplicadas y cuáles responden únicamente a una transformación de la unidad monetaria.
Conclusión: la especialización del valuador en patrimonio sucesoral
La determinación del valor razonable en herencias exige mucho más que sumar bienes y asignar precios. Implica identificar jurídicamente el patrimonio objeto de análisis, diferenciar activos y pasivos, establecer la fecha correcta de valuación, seleccionar una base de valor compatible con el propósito y aplicar metodologías adecuadas a inmuebles, empresas, instrumentos financieros, intangibles o activos digitales.
La perspectiva presentada por el Ph.D. Gilberto Moreno muestra por qué la valuación sucesoral debe entenderse como una actividad multidisciplinaria. Derecho, contabilidad, finanzas y valuación se encuentran estrechamente relacionados, pero cada disciplina conserva responsabilidades específicas. El valuador debe reconocer cuándo la conclusión depende de información jurídica, financiera o contable que necesita ser obtenida o validada por otros especialistas.
La evolución del patrimonio también incrementa la exigencia técnica. Una sucesión contemporánea puede contener bienes inmuebles junto con acciones privadas, derechos empresariales, monedas extranjeras y criptoactivos. Aplicar un único método a todos estos componentes sería incompatible con sus diferentes características económicas. El profesional debe seleccionar enfoques, métodos y datos conforme al activo y documentar claramente sus decisiones.
En última instancia, un buen trabajo de valuación sucesoral debe permitir reconstruir el razonamiento técnico desde la identificación del activo hasta la conclusión de valor. Fecha de valuación, base de valor, calidad de los datos y delimitación del patrimonio constituyen cuatro elementos esenciales. Una conclusión numérica sin estas bases puede resultar difícil de defender; una conclusión correctamente documentada se convierte en una herramienta mucho más útil para los participantes de un procedimiento sucesorio.
Testimoniales de la Plática.
-
Topiltzin Ávila Santana — Especialista en Valuación Inmobiliaria, Industrial y de Maquinaria
“Hasta este punto de experiencia profesional, no había considerado la valuación en bienes digitales intangibles como las criptomonedas.” -
Francisco José Serrano Ramírez — Ingeniero Arquitecto
“Definitivamente es un tema de actualización para elaborar este tipo de dictámenes para los juicios sucesorios.” -
Jorge Luis Rivero Ponce — Ing. Civil con Maestría en Valuación Inmobiliaria, Industrial y de Bienes Nacionales
“Una plática interesante dada por el Dr. Gilberto Antonio Moreno, que compartió un tema que nos permite conocer aspectos relevantes en Herencias. Es importante conocer también los aspectos normativos locales para ser considerados en la valuación.” -
Eliezer — Ingeniero
“Excelente información, nos guía para hacer los avalúos para sucesiones.” -
Nancy Sheccid Olvera Rangel — Valuador Inmobiliario
“Ver la aplicación de ejemplos en otro país abre el panorama de cómo se está trabajando en otras partes del continente.” -
Benjamín Chávez Castillo — Arquitecto Valuador
“Buen tema, es amplio; sería importante plantearlo como curso con mayor alcance de conocimiento en México.” -
José Manuel Reynoso Castillo — Ing. Agrónomo
“Excelente plática, y el expositor con buen dominio del tema de Valuación de Herencia.” -
Edgar Jesús Carrizales Uviedo — Ingeniero Agrícola
“Estos temas amplían y actualizan las herramientas de valoración.”
Plática Técnica: Valor Razonable en Herencias.
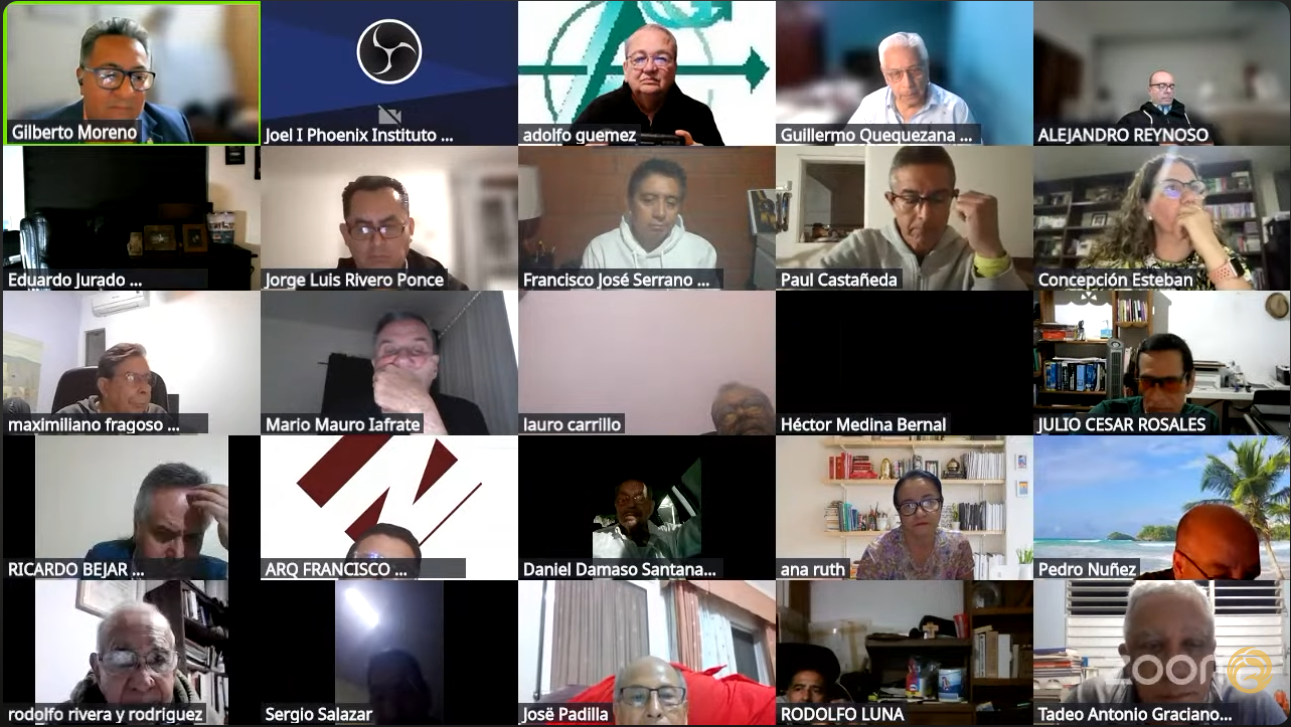
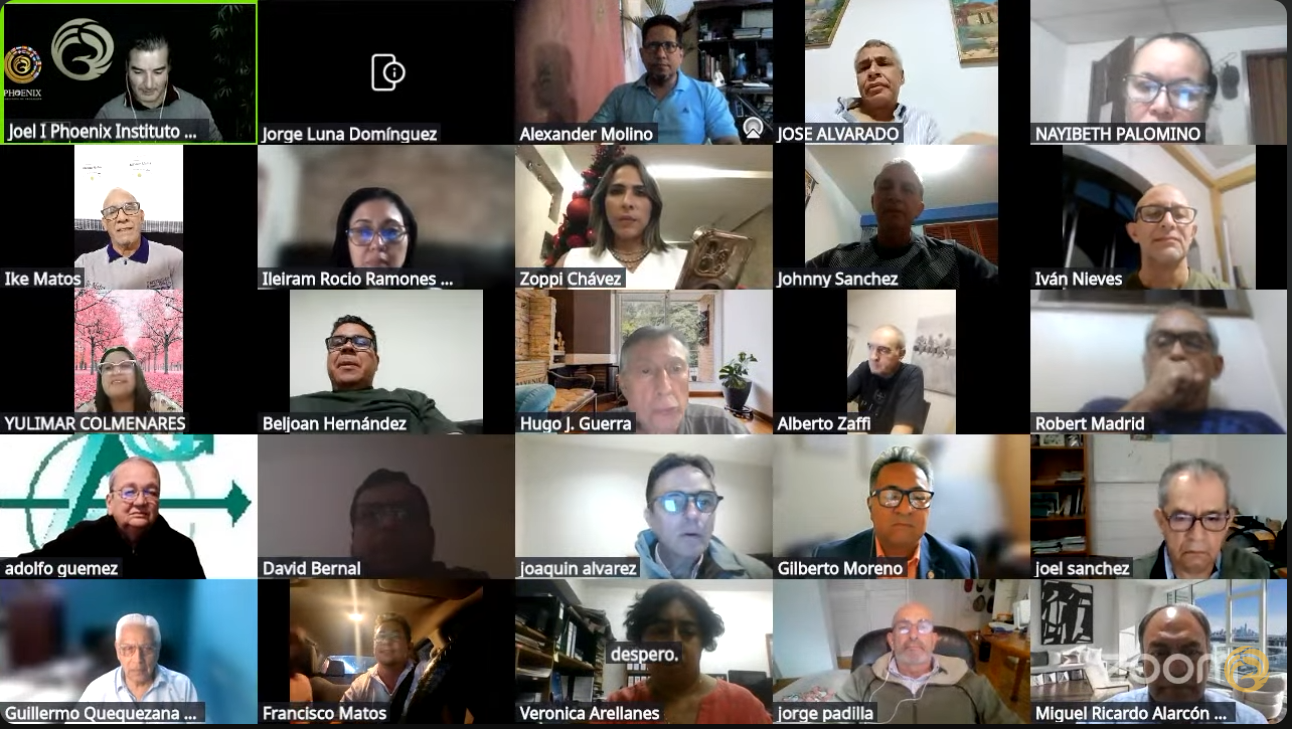
Asistentes: 264 Valuadores
Resumen Curricular:
Dr. Gilberto Antonio Moreno:
Doctor en Ciencias Administrativas, Magíster en Finanzas y Contador Público, con más de 25 años de experiencia en el ámbito académico y profesional.
Valuador profesional certificado y registrado ante organismos regulatorios en Venezuela, con experiencia en la valuación de más de 10,000 activos, incluyendo inmuebles, maquinaria, empresas en marcha, activos intangibles, instrumentos financieros y activos especiales.
Socio director de GM & Asociados, especialista en normas internacionales (NIIF, NIAS) y valuación bajo estándares internacionales. Miembro de organismos profesionales como RICS (Royal Institution of Chartered Surveyors) y del comité de normas NIIF en Venezuela.
Profesor asociado universitario en pregrado, postgrado y doctorado, investigador en gerencia financiera y conferencista internacional en temas de valuación, finanzas y contabilidad.
Autor de publicaciones en valuación empresarial con enfoque estocástico y reconocido con la Orden del Contador Público (2023).
¿Necesitas un avalúo o capacitación sobre Valuación?
En Phoenix Instituto de Valuación, bajo la dirección del Mtro. Joel Córdova Espitia, ofrecemos orientación para dictámenes periciales y capacitación especializada en la Valuación.